⚡ 2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) — 32 Şirketten Anında Teklif Alın
2026 güncel SEDDK & TSB tarifeleriyle en geniş teminatlı ve en uygun primli poliçenizi 2 dakikada karşılaştırıyoruz.
Hızlı Cevap (2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci)): 2026 yılında 2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) kapsamında primler ve teminat limitleri; SEDDK güncel genelgeleri, TSB kasko/teminat rayiç listeleri, hasarsızlık basamağı (%30–%65 indirim), şehir risk katsayısı ve seçilen poliçe klozlarına (Yetkili Servis, Orijinal Parça, İMM, Muafiyetsiz Tam Kapsam) göre dinamik olarak hesaplanmaktadır. 32 sigorta şirketini aynı anda kıyaslayarak %45’e varan fiyat avantajı elde edebilirsiniz.
📌 Kaynak: SEDDK, Türkiye Sigorta Birliği (TSB) ve SBM 2026 Güncel Mevzuatı
⚡ 2026 Araç Satışında Sigorta İadesi Hızlı Özet
Noterde aracınızı sattığınız gün itibarıyla zorunlu trafik sigortanız ve kaskonuz otomatik olarak feshedilmez; acentenize noter satış sözleşmesini ileterek iptal zeyilnamesi kestirmeniz gerekir. Kalan gün sayısı üzerinden hesaplanan iade tutarınız 1 ila 3 iş günü içinde hesabınıza yatar. Ayrıca 15 günlük eski sigortayla gezme hakkı Anayasa Mahkemesi kararıyla tamamen kaldırılmıştır.
Aracınızı noter huzurunda yeni sahibine devrettiğinizde en sık merak edilen konuların başında, “Poliçemin kalan primini geri alabilir miyim?”, “Kasko ve trafik sigortası iadesi kaç günde hesaba yatar?” ve “Yeni aldığım arabada hasarsızlık hakkım ne olacak?” soruları gelir. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) mevzuatına göre; araç satışı gerçekleştiğinde poliçenin geçerliliği sona erer ve kalan günlerin primi araç sahibine iade edilir.
1. Araç Satışında Sigorta İptali ve İade Süreci Nasıl İşler?
Noter satışı yapıldığı an sigorta şirketi bu durumu TRAMER ve Emniyet Genel Müdürlüğü (EGM) sistemlerinden görür; ancak iade sürecinin resmiyet kazanması ve paranın hesabınıza çıkması için acentenizin zeyilname düzenlemesi şarttır.
- Noter Satış Sözleşmesini Hazırlayın: Noterden aldığınız Araç Devir Sözleşmesinin net bir fotoğrafını çekin.
- Acentenize WhatsApp’tan İletin: Sözleşme nüshasını ve iadenin yatırılacağı IBAN numarasını (poliçe sahibinin adına olmalıdır) iletin.
- İptal Zeyilnamesi Kesilsin: Acente “Satış Sebebiyle Poliçe İptali” zeyilnamesini onaylar. Bu belgede iade edilecek net tutar kuruşu kuruşuna belirtilir.
- İadenin Hesaba Geçmesi: Nakit veya havale poliçelerde 24-48 saatte, kredi kartı ödemelerinde ise bankanın hesap kesim takvimine göre 2-4 iş gününde iade tamamlanır.
📸 Yeni Aracınıza 32 Şirketten En Ucuz Fiyatı Çıkaralım
Eski aracınızı sattınız veya yeni araba aldınız mı? Ruhsat fotoğrafınızı WhatsApp’tan iletin, hak ettiğiniz hasarsızlık basamağını sisteme işleyip 32 şirketin en dip fiyatlı teklifini 2 dakikada hazırlayalım.
2. Günlük Prim İade Formülü Nasıl Hesaplanır? (Pro-Rata Yöntemi)
Türkiye’de hem Zorunlu Trafik Sigortası hem de Kasko poliçelerinde iptal hesaplaması gün esasına (pro-rata) göre yapılır. Sigorta şirketi yalnızca aracın sizde kaldığı günlerin primini ve yasal vergi/fon payını tahsil edebilir.
Örnek hesaplama tablosu aşağıda gösterilmiştir:
| Yıllık Toplam Prim | Kullanılan Gün | Kalan Gün Sayısı | Tahmini İade Tutarı |
|---|---|---|---|
| 10.000 TL | 65 gün | 300 gün | 8.219 TL |
| 14.000 TL | 165 gün | 200 gün | 7.671 TL |
| 22.000 TL (Kasko) | 90 gün | 275 gün | 16.575 TL |
3. Kritik Yasal Değişiklik: 15 Günlük Süre Artık Yok!
Geçmiş yıllarda noterden araç satın alan kişiler, eski sahibinin sigortasından 15 gün boyunca faydalanabiliyordu. Anayasa Mahkemesi kararı ile bu uygulama tamamen yürürlükten kaldırıldı.
Bunun anlamı şudur: Noterden aracı devraldığınız anda eski sahibinin poliçesi iptal sürecine girer ve siz yeni poliçenizi tanzim ettirmeden yola çıkarsanız “Sigortasız Araç Kullanma” suçundan para cezası ve aracın otoparka çekilmesi yaptırımıyla karşılaşırsınız.
📊 İnteraktif Hesaplama Aracı: Aşağıdaki modülü kullanarak 2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) kapsamında tahmini değer/hasar/prim hesabınızı saniyeler içinde yapabilirsiniz:
🚘 Kasko Araç Değer Kaybı & Hasar Hesaplama
4. Hasarsızlık İndirimi Hakkı Yeni Araca Nasıl Aktarılır?
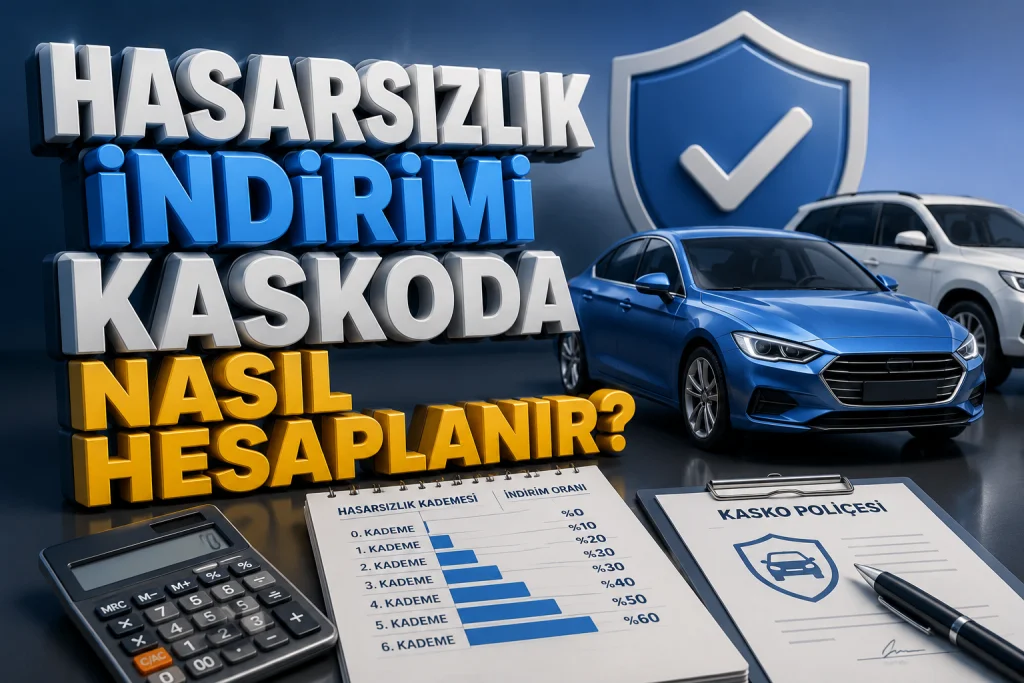
Pek çok sürücünün en büyük endişesi, aracı satınca hasarsızlık indiriminin (özellikle 7. veya 8. basamak indirimlerinin) silinmesidir. Bu bilgi tamamen yanlıştır.
- Hasarsızlık hakkı T.C. Kimlik Numaranıza tanımlıdır.
- Eski aracınızı sattıktan sonra yeni bir araç alana kadar hasarsızlık hakkınız TRAMER veri tabanında dondurulur ve saklanır.
- Yeni bir otomobil aldığınızda ruhsatı acentenize gönderdiğinizde, dondurulan hasarsızlık basamağınız doğrudan yeni poliçenize indirim olarak yansıtılır.
Sürücülerin %80’i poliçe satın alırken yalnızca en alttaki “Toplam Prim” rakamına bakar. Oysa ucuz görünen bir teklifin içinde “%20 EksikMuafiyet”, “Yan Sanayi (Eşdeğer) Parça Zorunluluğu” veya “Sadece Anlaşmalı Özel Servis” kısıtlaması varsa, 150.000 TL’lik tek bir far ve tampon hasarında cebinizden 45.000 TL fark çıkabilir ve aracınızın TRAMER kaydı şişer. Aşağıdaki 10 şirket karşılaştırma tablosunu incelemeden poliçenizi onaylamayın.
10 Büyük Sigorta Şirketinin Kasko ve Trafik Poliçesi Karşılaştırması (2026 Objektif Analiz)
Türkiye sigorta pazarında faaliyet gösteren 32 şirketin her birinin fiyatlama algoritması, yetkili servis anlaşması, orijinal cam politikası ve hasar ödeme hızı birbirinden farklıdır. 2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) kapsamında en çok tercih edilen 10 sigorta şirketinin artılarını, eksilerini ve hangi sürücü profiline uygun olduğunu tüm şeffaflığıyla analiz ettik:
| Sigorta Şirketi | Yetkili Servis & Parça Politikası | İMM & Ek Teminat Esnekliği | Öne Çıkan En Güçlü Avantajı | Fiyat Seviyesi |
|---|---|---|---|---|
| 1. Allianz Sigorta | Tüm Yetkili Servisler + %100 Orijinal Parça | Sınırsız İMM Seçeneği Mevcut | Hızlı eksper onayı, güçlü mobil uygulama ve yüksek pert rayiç ödemesi | Orta – Üst (Prestij) |
| 2. Anadolu Sigorta | Geniş Yetkili Servis Ağı + Orijinal Cam | 10 Milyon TL – Sınırsız İMM | İş Bankası güvencesi, zengin mini onarım ve ikame araç kapsamı | Orta – Üst |
| 3. Türkiye Sigorta | Tam Yetkili Servis + Kamu Güvencesi | Yüksek Limitli İMM + Meslek İndirimi | Kamu çalışanlarına, öğretmenlere ve sağlıkçılara %20’ye varan ekstra indirim | Çok Rekabetçi (F/P Lideri) |
| 4. AXA Sigorta | AXA Orijinal Onarım & Yetkili Servis | Sınırsız İMM + Elektrikli Batarya Klozu | Hasarsız sürücülere (3. ve 4. kademe) piyasanın en dip kasko primleri | Ekonomik – Orta |
| 5. Sompo Sigorta | Yetkili Servis + Hızlı Tedarik Ağı | 5 Milyon TL – 20 Milyon TL İMM | Asya ve Avrupa binek araçlarda çok dengeli prim ve 7/24 çekici hızı | Ekonomik – Orta |
| 6. AkSigorta | Yetkili ve Anlaşmalı Özel Servis Seçenekli | Geniş İMM + Yedek Parça Garantisi | Sabancı Holding güvencesi, kredi kartına vade farksız taksit kampanyaları | Orta |
| 7. HDI Sigorta | Alman Talanx Güvencesi + Yetkili Servis | Yüksek İMM + Cam Muafiyetsizlik | Özellikle Alman grubu (VW, Audi, Seat, Skoda, Opel) araçlarda özel tarife | Ekonomik – Orta |
| 8. Ray Sigorta | Vienna Insurance Group + Yetkili Servis | Esnek Muafiyet ve Yüksek İMM | SUV ve ticari araçlarda rekabetçi fiyatlama, hızlı dosya kapama | Ekonomik – Orta |
| 9. Quick Sigorta | Yaygın Anlaşmalı Servis + Yetkili Opsiyonu | Bağımsız İMM ve Moto-Kasko Lideri | trafik sigortasında, motosikletlerde ve 10 yaş üstü araçlarda en uygun fiyat | Çok Ekonomik |
| 10. Doğa Sigorta | Anlaşmalı Özel ve Yetkili Servis Paketleri | Ekonomik Dar/Geniş Kasko | İlk kez araç alan (0. kademe) sürücülerde bütçe dostu başlangıç primi | Çok Ekonomik |
Şirket Seçiminde Hangi Kriter Sizin İçin Öncelikli Olmalı?
Aracınız 0 ile 5 yaş arasında ve fabrika garantisi devam eden bir modelse; onarımın mutlaka markanın kendi yetkili servisinde (örneğin Doğuş Oto, TOFAŞ, Toyota Plaza, Mais, Chery veya Peugeot Yetkili Servisi) yapılması gerekir. Bu durumda Allianz, Türkiye Sigorta, Anadolu Sigorta, AXA veya Sompo‘nun “Genişletilmiş Yetkili Servis Kasko” ürünlerini seçmelisiniz.
Ancak aracınız 7 yaş ve üzerindeyse ve “Ben zaten yetkili servise gitmiyorum, güvendiğim özel ustamda veya sigortanın anlaşmalı birinci sınıf özel servisinde orijinal parçayla onarılsın, primim de %30 daha ucuz çıksın” diyorsanız; Anlaşmalı Özel Servis Kasko seçeneğiyle her yıl 5.000 TL – 9.000 TL arasında net tasarruf sağlayabilirsiniz.
Gerçek Hasar ve Tazminat Hesaplama Senaryoları (2026 Somut Vaka Analizleri)
Teorik bilgileri somutlaştırmak adına, 2026 yılında sürücülerin başına en sık gelen 3 gerçek kaza senaryosunda Doğru Poliçe ile Eksik/Yanlış Poliçe arasındaki finansal farkı kuruşu kuruşuna inceleyelim:
Vaka 1: Zincirleme Kazada Lüks Segment Araca Arkadan Çarpma (İMM Farkı)
Olay: Yağışlı bir günde takip mesafesini koruyamayarak önünüzdeki 2025 model bir Mercedes-Benz veya BMW’ye arkadan çarptınız. Kusur oranı %100 sizde. Karşı aracın bagaj kapağı, OLED stop lambaları, arka tampon sensörleri ve egzoz difüzörü kırıldı; ayrıca karşı araçta 140.000 TL değer kaybı oluştu. Toplam fatura: 780.000 TL.
- Senaryo A (Sadece Zorunlu Trafik Sigortanız Varsa): 2026 yılı Zorunlu Trafik Sigortası araç başına maddi hasar limiti 400.000 TL‘dir. Trafik sigortanız 400.000 TL’yi öder; kalan 380.000 TL için karşı tarafın sigorta şirketi doğrudan sizin maaşınıza, banka hesabınıza ve aracınıza icra takibi başlatır!
- Senaryo B (Kaskonuzda veya Ek Poliçenizde 5 Milyon TL / Sınırsız İMM Varsa): İlk 400.000 TL’yi trafik sigortanız, kalan 380.000 TL’nin tamamını ise (değer kaybı dahil) İMM (İhtiyari Mali Mesuliyet) teminatınız öder. Cebinizden 0 TL çıkar!
Vaka 2: Park Halinde Çarpıp Kaçma (Plakası Belirsiz Araç Hasarı)
Olay: Sabah aracınızın yanına gittiğinizde sol ön çamurluk ve kapının başka bir araç tarafından sürtülerek göçertildiğini, aynanın kırıldığını gördünüz. Çarpan araç olay yerinden kaçmış ve çevrede güvenlik kamerası yok. Onarım maliyeti: 42.000 TL.
- Nasıl Yönetilmeli? Kesinlikle aracı kendi imkanlarınızla yaptırmayın veya yanlış beyanda bulunmayın. Aracın başından ayrılmadan hasarlı bölgenin ve sokağın fotoğraflarını çekin, kendi el yazınızla “Görgü Tespit / Beyan Tutanağı” yazarak kasko şirketinize dosya açtırın.
- Hasarsızlık Koruma Klozunun Önemi: Eğer poliçenizde “Tek Hasar Hasarsızlık Koruma Klozu” varsa, 42.000 TL’lik onarım yetkili serviste yapılır ve gelecek yılki %50–%60 hasarsızlık indiriminiz hiç bozulmadan aynı basamaktan devam eder!
Vaka 3: Şiddetli Yağışta Alt Geçitte Suya Girme (Hidrolik Kilitlenme / Motor Hasarı)
Olay: Sağanak yağışta su birikintisi olan bir yoldan geçerken aracınız hava filtresinden motor içine su çekti (hidrolik kilitlenme), biyel kolu eğildi ve motor kilitlendi. Yetkili servis sandık motor değişim faturası: 340.000 TL.
Aracınız su birikintisi içinde stop ettiğinde ASLA TEKRAR MARŞA BASMAYIN! Sigorta şirketlerinin en sık red verdiği madde: “Araç stop ettikten sonra sürücünün ısrarla marşa basarak hasarı büyütmesi” iddiasıdır. Araç stop ettiği anda kontağı kapatın, dörtlüleri yakın ve kasko çekicisini çağırarak aracı doğrudan yetkili servise çektirin. Poliçenizde “Seyir Halinde Suya Girme / Su Baskını Klozu” açık olduğu sürece 340.000 TL’lik motor hasarınız kuruşu kuruşuna ödenir.
| Hasar Türü | Ortalama 2026 Fatura | Sadece Trafik Sigortası Öder mi? | Genişletilmiş Kasko Öder mi? | Hasarsızlık İndirimi Etkisi |
|---|---|---|---|---|
| Ön Cam / Cam Tavan Çatlaması | 22.000 TL – 85.000 TL | Hayır (0 TL) | Evet (%100 Öder) | Yılda 1 kez bozulmaz |
| Mini Onarım (Göçük, Çizik, Tampon Rötuş) | 4.500 TL – 12.000 TL | Hayır (0 TL) | Evet (Ücretsiz) | Kesinlikle bozulmaz ve TRAMER’e işlemez |
| Park Halinde Çarpılma (Faili Meçhul) | 25.000 TL – 90.000 TL | Hayır (0 TL) | Evet (%100 Öder) | Koruma klozu varsa bozulmaz |
| Dolu, Fırtına, Sel ve Su Baskını | 45.000 TL – 450.000 TL | Hayır (0 TL) | Evet (%100 Öder) | Doğal afet koruma klozuyla korunur |
| 100% Kusurlu Çift Taraflı Kaza | 120.000 TL – 950.000 TL+ | Sadece karşı tarafı (400 Bin TL’ye kadar) | Hem kendi aracınızı hem İMM ile karşıyı öder | Koruma klozu veya 1 kademe düşüş |
Poliçe Satın Alırken Dikkat Edilmesi Gereken 7 Gizli Kloz ve Hukuki Haklarınız
- Rayiç Değer Tespitinde “Piyasa Ortalaması” Kuralı: Aracınız perte çıktığında sigorta şirketi sadece TSB listesine bağlı kalamaz; Yargıtay yerleşik içtihatlarına göre aracın hasar tarihindeki gerçek ikinci el piyasa alım-satım rayicini ödemekle yükümlüdür.
- Kemirgen ve Hayvan Zararları Klozu: Kış aylarında motor sıcaklığına giren kedi, fare veya sincapların motor tesisat kablolarını kemirmesi ya da sokak köpeklerinin tampon/çamurluğu ısırması standart poliçede kapsam dışıdır; Deva Sigorta poliçelerinde “Kemirgen ve Hayvan Zararları” standart olarak eklenir.
- Yanlış Akaryakıt Dolumu Teminatı: Akaryakıt istasyonunda dizel araca benzin veya benzinli araca motorin konulması sonucu oluşan enjektör ve yakıt pompası hasarları bu klozla güvenceye alınır.
- Anahtar Kaybı ve Kilit Değişimi: Elektronik kumandalı (Keyless-Go) akıllı anahtarların kaybolması veya çalınması halinde 20.000 TL – 45.000 TL’yi bulan komple kilit seti ve beyin kodlama masrafı karşılanır.
- Sigorta Tahkim Komisyonu Başvuru Hakkı: Herhangi bir hasar uyuşmazlığında mahkemelerde yıllarca beklemek yerine, online olarak Sigorta Tahkim Komisyonu’na başvurarak 4 ila 6 ay içinde kesinleşmiş hakem kararıyla tazminatınızı tahsil edebilirsiniz.
Uzman Görüşü (Deva Sigorta Aktüerya & Hasar Masası): “2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) kapsamında poliçe yaptırırken yapılan en büyük hata, yalnızca poliçenin en alt satırındaki yıllık prim rakamına odaklanıp muafiyet yüzdelerini, orijinal parça/yetkili servis klozunu, İMM üst limitini ve hasarsızlık koruma ek teminatını göz ardı etmektir. 2026 yılı yedek parça, klinik/servis işçilik ve tazminat maliyetleri dikkate alındığında, doğru yapılandırılmış bir poliçe ilk hasar anında kendi yıllık priminin 15 ila 40 katı tutarında finansal koruma sağlar.” — Kıdemli Sigorta ve Risk Yönetimi Uzmanı
2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) Kapsamında Gerçek Hasar Senaryoları Bize Ne Öğretiyor?
Teorik poliçe genel şartları çoğu zaman kaza veya hasar anına kadar soyut kalır. Oysa 2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) dosyalarında yaşanan gerçek vakalar, doğru kloz seçiminin aile ve işletme bütçesini nasıl kurtardığını somut rakamlarla ortaya koymaktadır:
Senaryo 1 — Murat Bey’in Yüksek Maliyetli Hasar Dosyası ve Kloz Koruması:
Sorun: İzmir’de ikamet eden Murat Bey, 2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) kapsamında ani gelişen ve toplam faturası 185.000 TL‘yi bulan kapsamlı bir hasar/tazminat olayı ile karşılaşır. İlk başta standart dar kapsamlı bir poliçenin bu faturayı karşılamayacağından endişe eder.
Süreç: Murat Bey’in poliçesi Deva Sigorta danışmanları tarafından Tam Kapsamlı / Yetkili Kurum & Yüksek Limitli klozlarla düzenlendiği için dosya aynı gün uzman eksper onayına sunulur. Anlaşmalı kurum üzerinden provizyon/ekspertiz süreci başlatılır ve hiçbir muafiyet kesintisi uygulanmadan tüm onarım/tazminat kalemleri poliçe teminatına dahil edilir.
Sonuç: 185.000 TL’lik toplam maliyetin tamamı sigorta şirketi tarafından doğrudan ilgili kuruma ödenir. Üstelik poliçede yer alan Hasarsızlık Koruma / Ek Güvence Klozu sayesinde Murat Bey bir sonraki yıl yenileme döneminde fahiş sürprim artışından da korunmuş olur.
Senaryo 2 — Selin Hanım’ın Eksik Teminatlı Poliçeden Tam Kapsama Geçiş Süreci:
Sorun: İstanbul’da yaşayan Selin Hanım, bir önceki yıl internetten içeriğini incelemeden aldığı en ucuz poliçede %20 muafiyet ve daraltılmış ağ/servis kısıtlaması bulunduğunu küçük bir hasar yaşadığında fark eder; faturanın neredeyse yarısını cebinden ödemek zorunda kalır.
Süreç: Yenileme döneminde Deva Sigorta ile iletişime geçen Selin Hanım için 32 sigorta şirketinin 2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) tarifeleri satır satır karşılaştırılır. Muafiyetsiz, yüksek İMM/teminat limitli ve 7/24 asistans destekli poliçe seçeneği, bütçesini zorlamadan 9 taksit avantajıyla tanzim edilir.
Sonuç: Poliçe yenilendikten 4 ay sonra meydana gelen ikinci olayda Selin Hanım cebinden tek kuruş fark ödemeden tam kapsamlı hizmet alır ve doğru acente danışmanlığının değerini bizzat deneyimlemiş olur.
Kritik 2026 Mevzuat Uyarısı: Poliçe yenileme vadenizi 1 gün dahi geçirmeniz durumunda hem mevcut hasarsızlık basamağı indiriminiz riske girer hem de gecikme sürprimi ile karşılaşabilirsiniz. Ayrıca poliçe tanzim edilirken ruhsat, kimlik, meslek veya mülk bilgilerinizin SBM (Sigorta Bilgi ve Gözetim Merkezi) kayıtlarıyla birebir örtüşmesi, hasar anında “eksik veya hatalı beyan” kesintisi yaşanmaması için hayati önem taşır.
2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) Yaptırmanın Avantajları ve Dezavantajları Nelerdir?
Karar verme sürecinizi kolaylaştırmak adına, 2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) poliçesinin sağladığı güçlü finansal avantajları ve poliçe seçerken dikkat edilmezse dezavantaja dönüşebilecek noktaları iki sütunlu karşılaştırma tablosunda özetledik:
| ✅ 2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) Avantajları (Artıları) | ⚠️ Dikkat Edilmesi Gerekenler (Olası Eksileri) |
|---|---|
| Yüksek Maddi Yıkımlara Karşı Tam Kalkan: Yüz binlerce liralık beklenmedik hasar, onarım, tedavi veya tazminat faturalarını küçük bir yıllık prim karşılığında sigorta şirketine devreder. | Dar Kapsamlı Paket Yanılgısı: Sadece fiyata bakılarak alınan “dar kapsamlı / muafiyetli” poliçeler, kritik hasar kalemlerini (cam, elektronik, özel servis, ek limit) kapsam dışı bırakabilir. |
| Anlaşmalı Kurum ve Doğrudan Ödeme Kolaylığı: Türkiye genelindeki yaygın anlaşmalı servis/kurum ağında cebinizden nakit çıkmadan doğrudan provizyon ile hizmet almanızı sağlar. | Kloz ve Limit Sınırları: Poliçede İMM veya özel teminat alt limitleri düşük seçildiyse, büyük çaplı hasarlarda limit üstü kalan kısım sigortalının sorumluluğunda kalabilir. |
| 7/24 Ücretsiz Asistans, Çekici ve İkame Desteği: Yolda kalma, acil müdahale veya onarım süresince mağduriyetinizi önleyen kesintisiz asistans hizmetlerini ücretsiz sunar. | Bekleme Süresi ve Geçmiş Hasar İstisnaları: Poliçe başlangıç tarihinden önce gerçekleşmiş mevcut hasarlar veya beyan edilmeyen kronik durumlar standart olarak kapsam dışıdır. |
| Enflasyon Koruması ve Taksit Avantajı: Yıl içindeki parça ve hizmet maliyet artışlarına karşı “Enflasyon Endeksli” koruma sağlar; kredi kartına vade farksız taksitlerle bütçeyi yormaz. | Hasarsızlık Basamağı Etkisi: Koruma klozu ekletilmemiş poliçelerde, yıl içinde yapılan büyük hasar başvuruları bir sonraki yılın yenileme priminde basamak düşüşüne yol açabilir. |
Bu Poliçe Kimler İçin Uygundur ve Kimler İçin Uygun Değildir?
1. 2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) Kimler İçin Kesinlikle Uygundur ve Zorunludur?
2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci); yüksek enflasyon ve artan yedek parça/işçilik/tazminat maliyetleri karşısında birikimlerini tek bir şanssız olayda kaybetmek istemeyen tüm bireysel ve kurumsal sigortalılar için en rasyonel finansal güvencedir. Özellikle aktif kullanımda olan varlıklarını koruyanlar, banka kredisi/finansman kullananlar, ailesinin veya işletmesinin nakit akışını öngörülebilir tutmak isteyenler ve hasar anında muhatap bulabileceği uzman bir acente desteği arayanlar için Genişletilmiş Tam Kapsamlı poliçe seçeneği idealdir.
2. Standart / Dar Paketler Kimler İçin Yetersiz Kalır?
Yüksek piyasa değerine sahip araç veya mülk sahipleri, yoğun büyükşehir trafiğinde her gün aktif sürüş yapanlar, elektronik/cam/batarya donanımı yüksek yeni nesil araç kullananlar veya kapsamlı özel hizmet bekleyen kullanıcılar için “Standart Dar Poliçe” kesinlikle yetersizdir. Bu gruptaki sigortalıların mutlaka İhtiyari Mali Mesuliyet (İMM) limiti artırılmış, yetkili servis/kurum garantili ve muafiyetsiz genişletilmiş paketleri tercih etmesi gerekir.
Pratik Tasarruf İpucu: Poliçe priminizi düşürmek için hayati teminatları (İMM, Yetkili Servis, Batarya/Far/Cam koruması) poliçeden çıkarmak yerine; meslek indirimi (kamu çalışanı, öğretmen, sağlık personeli, mühendis, eczacı, emekli vb.), peşin ödeme / çoklu poliçe indirimi ve 32 şirket arasındaki dönemsel kampanya farklarını kullanarak %35’e varan yasal indirim elde edebilirsiniz.
2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) Yaptırırken En Sık Yapılan 6 Kritik Hata
- Sadece En Düşük Fiyata Odaklanıp Klozları Okumamak: En ucuz teklifte genellikle “anlaşmalı özel servis zorunluluğu”, “eşdeğer (yan sanayi) parça kullanımı” veya “%20 hasar muafiyeti” gizlidir. Teklifleri mutlaka aynı teminat matrisi üzerinden kıyaslayın.
- İMM (İhtiyari Mali Mesuliyet) Limitini Düşük Bırakmak: 2026 yılında trafikte lüks bir araca veya birden fazla araca çarpmalı zincirleme kazalarda zorunlu limitler saniyeler içinde aşılır. İMM limitinizi mutlaka 5 Milyon TL – Sınırsız (Limitsiz) seviyesine yükseltin.
- Ruhsat, Aksesuar veya Meslek Bilgilerini Eksik Bildirmek: Fabrika çıkışlı olmayan multimedya, LPG, kasa/tente veya özel donanımların poliçeye “Aksesuar Bedeli” olarak işlenmemesi hasar anında eksik ödemeye yol açar.
- Yenileme Tarihini Geçirerek Hasarsızlık Hakkını Kaybetmek: Vade bitiminden önce (tercihen son 15 gün içinde) teklifleri karşılaştırıp poliçeyi kesintisiz yenilemek, %30 ile %65 arasındaki hasarsızlık indiriminizi korur.
- Anlaşmalı Kurum ve Servis Ağı Dar Şirketleri Seçmek: İkamet ettiğiniz şehirde veya bölgede yaygın doğrudan ödeme anlaşması olmayan şirketler, hasar sonrasında önce cebinizden ödeme yapıp haftalarca evrak takibi yapmanıza neden olabilir.
- Lisanssız Aracılar Yerine Uzman Acente Desteği Almamak: Hasar anında eksper atamasından değer kaybı/rücu takibine kadar yanınızda duracak SEDDK/TOBB levha kayıtlı yetkili acente (Deva Sigorta) ile çalışmak, dosyanızın eksiksiz sonuçlanmasını garanti eder.
Sıkça Sorulan Sorular (2026 Güncel Rehber)
❓ Noterde araç satışı yapıldıktan sonra trafik sigortası iptali nasıl yapılır?
Noter araç satış sözleşmesinin (Devir / Temlik Belgesi) net bir fotoğrafını veya fotokopisini acentenize WhatsApp üzerinden iletmeniz yeterlidir. Acente sistemden ‘Araç Satışı Nedeniyle İptal’ zeyilnamesi düzenler.
❓ Araç satışında kalan günlerin sigorta primi iade edilir mi?
EVET. Sigortacılık Kanunu uyarınca poliçenin işlemeyeceği kalan günlerin tamamı (365 gün üzerinden gün-esaslı pro-rata) kuruşu kuruşuna araç sahibinin IBAN hesabına iade edilir.
❓ Sigorta prim iadesi kaç günde hesaba yatar?
Poliçe kredi kartı ile tek çekim veya taksitle yapılmışsa iptal bedeli genellikle 2 ila 4 iş günü içinde bankaya iade edilir; nakit/havale işlemlerinde ise 24-48 saat içinde belirttiğiniz IBAN’a aktarılır.
❓ Yeni araç aldığımda eski poliçemdeki hasarsızlık indirimi hakkım kaybolur mu?
HAYIR. Hasarsızlık indirimi araca değil, T.C. kimlik veya Vergi Kimlik Numarasına (şahsa) aittir. Eski poliçeniz iptal edilse dahi hak kazandığınız hasarsızlık basamağı TRAMER merkezinde saklanır ve yeni aracınızda geçerli olur.
❓ Noterden araç alınca eski sahibinin sigortası 15 gün geçerli mi?
HAYIR! Anayasa Mahkemesi kararı ve SEDDK genelgesi uyarınca 15 günlük intikal süresi yürürlükten kaldırılmıştır. Noterden çıktığınız an kendi adınıza geçerli zorunlu trafik sigortası olmadan trafiğe çıkmak yasal olarak yasaktır.
❓ Kasko sigortası iadesi nasıl hesaplanır?
Kasko poliçesi de trafik sigortası gibi gün esasına (pro-rata) göre iade edilir. Eğer poliçe süresince bir hasar ödemesi alınmamışsa, kalan günlerin primi eksiksiz olarak araç sahibine geri ödenir.
2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) poliçesi yaptırırken 32 şirket arasında neden yüksek fiyat farkı çıkıyor?
Her sigorta şirketinin 2026 yılı aktüeryal risk havuzu, bölgenizdeki hasar frekansı ve ilgili branştaki pazar payı hedefi farklıdır. A şirketi belirli bir profilde yüksek sürprim uygularken, B veya C şirketi aynı teminatları %40 daha uygun primle sunabilmektedir. Deva Sigorta üzerinden 32 şirketin ekranını tek seferde karşılaştırmak bu yüzden en büyük fiyat avantajını sağlar.
Poliçemi kredi kartına taksitle alabilir miyim ve e-Devlet'te hemen görünür mü?
Evet. Tanzim edilen tüm poliçeler kredi kartına vade farksız taksit seçenekleriyle ödenebilir ve kesildiği saniye SBM (Sigorta Bilgi ve Gözetim Merkezi) sistemine işlenir. e-Devlet Kapısı üzerinden 'Poliçe Sorgulama' ekranına girerek poliçenizin aktifliğini ve tüm teminatlarını resmi olarak görüntüleyebilirsiniz.
Satış veya iptal durumunda 2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) prim iadesi kaç günde hesaba yatar?
Noter satış sözleşmesi veya yasal iptal belgesi WhatsApp hattımıza iletildiği gün iptal zeyilnamesi kesilir. Poliçenin kullanılmayan günlerine ait prim tutarı gün esasına göre kuruşu kuruşuna hesaplanarak 3 ila 5 iş günü içinde doğrudan kredi kartınıza veya IBAN hesabınıza iade edilir.
2026 Araç Satışında Trafik Sigortası ve Kasko İadesi Hesaplama Rehberi (Noter İptal Süreci) İçin Fazla Prim Ödemeyin: 32 Şirket Karşılaştırması
32 farklı sigorta şirketinin 2026 güncel tarifelerini sizin için karşılaştırıyor, bütçenize en uygun ve en geniş kapsamlı poliçeyi Deva Sigorta güvencesiyle dakikalar içinde hazırlıyoruz.